Sábado, 7 de Novembro de 2026 (66) 98428-3004
informe o texto a ser procurado

Notícias / Agronegócios

06/11/2026 | 16:37 - Atualizada em 06/11/2026 | 16:45

Após reeleição de Lula, juro dispara para 15% até 2029 e acende alerta no campo. Qual é a saída?

Repórter Agro

Após reeleição de Lula, juro dispara para 15% até 2029 e acende alerta no campo. Qual é a saída?

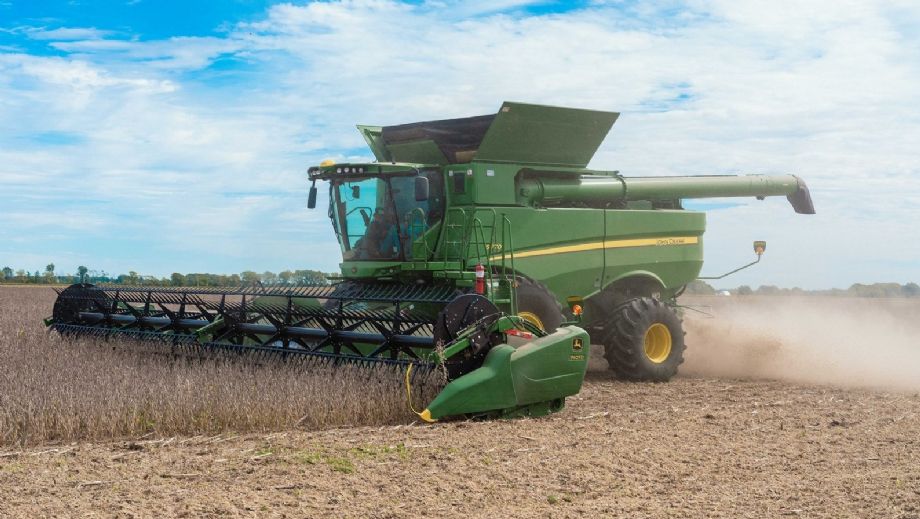
Colheita de soja em Mato Grosso.

Foto: USDA/Domínio público

Em um único dia, a taxa que serve de referência para o crédito dos próximos anos saltou mais de 2,5 pontos. Para produtores e empresários do interior de Mato Grosso que já estavam no limite, a conta ficou mais pesada, mas há caminho

Ele chegou a Mato Grosso ainda menino, em 1976, quando a família veio colonizar terras compradas pelo avô. Viu o arroz dar lugar à soja e realizou o sonho de ter a própria lavoura. Com trabalho e investimento em máquinas e agricultura de precisão, chegou a 1.200 hectares.

Nas safras mais fracas, recorreu a empréstimos para cobrir os custos. Quando um financiamento vencia, outro era tomado para pagá-lo, e a cada renegociação a conta voltava maior. Com a seca do El Niño em 2023, que fez o plantio se arrastar por 90 dias entre replantios, a dívida chegou a R$ 42 milhões. Para não perder tudo o que construiu, entrou em um processo de reestruturação. Hoje, a família segue plantando.

Histórias assim podem ficar mais comuns. Na segunda-feira (26), um dia depois da reeleição do presidente Luiz Inácio Lula da Silva para o quarto mandato, o mercado reagiu forte. O dólar subiu 8,21%, a maior alta em um único dia desde 1999.

O contrato de DI com vencimento em janeiro de 2029, referência para o custo do crédito nos próximos anos, saltou de 12,64% para cerca de 15,25% ao ano.

Na prática, o mercado passou a precificar juro de 15% ao ano até 2029. Muitos produtores e empresários seguraram as contas ao longo de 2026, renegociando com os bancos na expectativa de taxas menores depois da eleição. Essa esperança ficou mais distante.

A Selic está em 13,75% ao ano, oito em cada dez famílias brasileiras estão endividadas, e o próximo sinal do Banco Central sai na reunião do Copom de 3 e 4 de novembro.

Os bancos já começaram a reagir. Na própria segunda-feira, o Bradesco elevou os juros do financiamento imobiliário: a linha principal passou de 11,70% para a partir de 15% ao ano, mais TR. No campo, o crédito já vinha encolhendo.

De julho a meados de outubro, o Banco do Brasil emprestou R$ 31,6 bilhões no Plano Safra 2026/2027, 44% a menos que no mesmo período do ciclo anterior.

Segundo o próprio banco, a inadimplência alta aumentou a percepção de risco e deixou as instituições mais restritivas. A tendência para os próximos anos é de menos crédito, e mais caro.

Histórias que se repetem: o contexto que todo produtor rural e empresário gostaria de evitar

Quando a safra não paga a conta e o banco não aceita renegociar, muitos produtores e empresários têm recorrido a um caminho que, até pouco tempo atrás, parecia coisa de grande empresa: a recuperação judicial, a mesma saída escolhida pelo produtor do início desta reportagem.

Para entender esse movimento, a reportagem analisou 16 processos de recuperação judicial de produtores e empresas do Xingu e do Araguaia. Somadas, as dívidas passam de R$ 1 bilhão. Em todas, o crédito caro aparece no meio do caminho.

Em Canarana, um produtor que transformou a fazenda em referência em agricultura regenerativa teve aprovado um financiamento a 7% ao ano para construir um armazém. O dinheiro não foi liberado. Sem alternativa, recorreu ao crédito de mercado: na renegociação, a dívida que era de R$ 7 milhões passou para R$ 11 milhões logo de cara. Hoje ele segue produzindo.

Histórias parecidas se repetem em toda a região. Em São Félix do Araguaia e Ribeirão Cascalheira, uma família de pecuaristas chegou à recuperação judicial com R$ 253 milhões em dívidas. Em Água Boa e Vila Rica, um grupo de grãos e pecuária, com R$ 181 milhões. Em Querência, um grupo familiar de calcário, soja e gado, com R$ 122 milhões. Também estão na lista produtores de São Félix do Araguaia (R$ 102 milhões), Luciara (R$ 86 milhões), São José do Xingu (R$ 45,7 milhões), Ribeirão Cascalheira (R$ 37 milhões), Santa Terezinha (R$ 33,5 milhões) e Serra Nova Dourada (R$ 31 milhões).

Na cidade, o roteiro é o mesmo. Em Água Boa, o hotel mais antigo da cidade viu o custo dos empréstimos saltar de cerca de 12% para mais de 40% ao ano. Uma transportadora de Querência (R$ 6 milhões), uma loja de materiais de construção de Confresa (R$ 5,2 milhões) e uma empresa de piscinas de Barra do Garças (R$ 3,3 milhões) também recorreram à recuperação judicial. Todos seguem em atividade.
 

Efeito cascata

Para o advogado Tarcísio Tonhá, especialista em recuperação judicial que atende produtores rurais e empresas em Mato Grosso e em todo o país, os casos são só a parte visível.
 

Supermercados, distribuidoras de alimentos, transportadoras, madeireiras e o comércio em geral também têm buscado formas de reestruturar suas dívidas. "Quando o produtor para de girar, a cidade inteira sente", afirma.
 

Qual é a saída

Os 16 negócios analisados têm um ponto em comum além da dívida: continuam funcionando e mantiveram os empregos. Todos recorreram à recuperação judicial, instrumento previsto em lei que permite reorganizar as dívidas sem fechar as portas.
 

E não é mais coisa só de grande empresa: ao lado de grupos com dívidas acima de R$ 100 milhões estão um hotel familiar, uma loja de materiais de construção e uma empresa de piscinas.
 

Para Tonhá, há um equívoco comum sobre o instrumento: a ideia de que ele serve para não pagar. "O produtor rural é, antes de tudo, alguém que quer honrar a palavra. A recuperação judicial existe exatamente para isso, para que ele pague, mas pague o que é justo."
 

“Honrar compromisso não é aceitar qualquer conta. Ninguém deveria perder a terra de uma vida inteira para pagar juros que dobram a cada renegociação.”
 

Durante o processo, as cobranças e execuções ficam suspensas, e o devedor apresenta um plano de pagamento aos credores.
 

Segundo o advogado, os planos aprovados costumam prever cerca de 3 anos de carência e de 12 a 20 anos para pagar, com descontos que, em alguns casos, chegam a 85% do valor da dívida.
 

5 sinais de que é hora de reestruturar a dívida

 
  1. A safra colhida (ou a receita) já não paga os custos e as parcelas do ano.

  2. Você paga e repactua, mas o saldo devedor quase não diminui, e o banco ou o credor condiciona a repactuação a uma entrada alta (de 20% a 30% do valor devido), sempre exigindo novas garantias.

  3. Com o crédito escasso, ficou cada vez mais difícil honrar todos os compromissos em dia.

  4. O banco não aceita renegociar em condições que caibam no caixa.

  5. Bens essenciais, como a fazenda, as máquinas ou os caminhões, correm risco de leilão ou busca e apreensão.
     

“Este é um momento-chave na vida de muitos negócios, de produtores rurais e de empresários. Para alguns, será a hora de se reorganizar financeiramente, enxugar custos, rever a operação e buscar uma solução para o problema. Para outros, pode ser o fim de uma história de muitos anos. O que vai definir de que lado cada um vai estar não é o mercado, nem o tamanho da dívida. É a decisão tomada pelo empresário e pelo produtor rural.”
 

Com juros altos por mais tempo, o crédito que impulsionou o crescimento do interior de Mato Grosso passa a exigir muito mais cuidado. As histórias desta reportagem mostram, porém, que há caminho para atravessar a crise sem abrir mão do que foi construído.
 

Para quem já sente a conta pesar, esperar deixou de ser uma opção segura.
 

Tarcísio Tonhá

Advogado especialista em recuperação judicial.
 

Sócio-fundador do escritório Tarcísio Tonhá Advogados Associados. Especialista em Processo Civil pela PUC-SP e em Processo e Recuperação Judicial pela PUC-PR. Atua na reestruturação de dívidas de produtores rurais e empresas.
Foto em tamanho reduzido

Desenvolvido por Investing.com
Resumo Técnico fornecido por Investing.com Brasil.
 
Sitevip Internet
Fale conosco via WhatsApp